福建省农业融资担保再担保业务 为乡村振兴注入金融活水
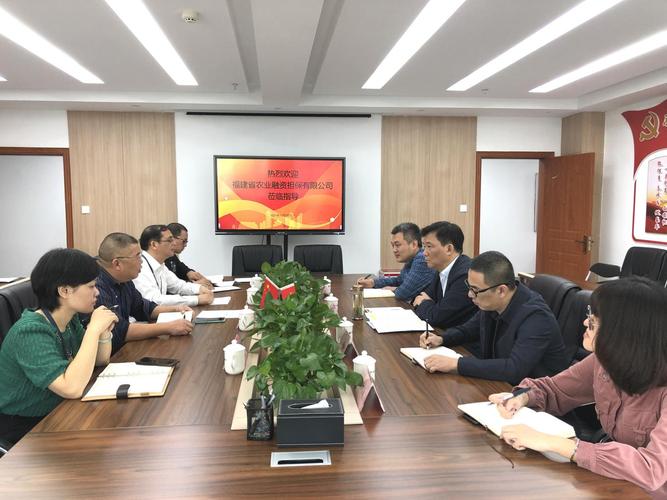
10月28日,福建省农业融资担保再担保业务迎来了新的发展节点。作为破解农业“融资难、融资贵”问题的重要抓手,农业信贷担保体系中的再担保业务正发挥着越来越关键的作用。本文围绕福建省农业融资担保再担保业务的背景、运作机制、成效与展望展开分析。
一、政策背景:农业融资担保体系加速完善
中央一号文件连续聚焦“三农”问题,明确提出要健全农业信贷担保体系,推动农业融资担保业务扩面增量。福建省积极响应国家部署,于2016年成立福建省农业信贷担保有限公司(以下简称“福建农担”),逐步构建起覆盖全省的农业融资担保网络。再担保业务作为该体系中的“稳定器”和“放大器”,通过为市县担保机构提供风险分担和信用增进,有效提升了基层担保机构的服务能力和抗风险能力。
10月28日,福建省农业融资担保再担保业务再次成为业界关注焦点,这既是对前期工作的,也是对下一阶段深化改革的动员。
二、运作机制:再担保如何发挥作用
再担保业务的核心逻辑是“分险、增信、引领”。具体而言:
- 风险分担机制:福建农担与市县担保机构、银行三方按照约定比例分担代偿风险(如4:3:3或5:3:2等模式),避免风险过度集中于基层担保机构。
- 信用增进功能:通过再担保,市县担保机构的担保能力获得省级信用背书,银行授信意愿显著提高,贷款利率也得以降低。
- 业务引领作用:省级再担保机构通过设定准入标准、业务规范和考核导向,引导基层担保机构聚焦家庭农场、农民合作社、小微农业企业等适度规模经营主体,确保担保资源精准滴灌。
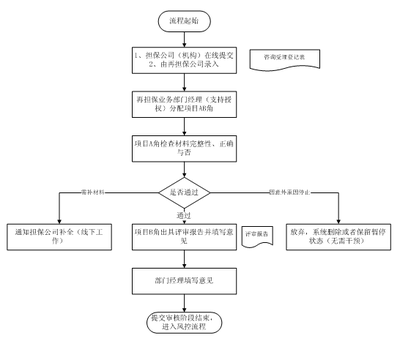
- 数字化管理:依托农业信贷担保数字化平台,再担保业务实现线上备案、实时监测和风险预警,大幅提升了运营效率。
三、业务成效:数据与案例
截至10月28日,福建省农业融资担保再担保业务已取得阶段性成果:
- 覆盖范围扩大:再担保业务覆盖全省所有设区市,合作市县担保机构超过50家,形成省市县三级联动的担保网络。
- 担保规模增长:累计再担保金额突破百亿元,在保余额持续攀升,服务新型农业经营主体超过万户。
- 融资成本下降:通过再担保增信,合作银行平均贷款利率控制在5%以内,部分项目低至3.85%,远低于普通商业贷款。
- 风险整体可控:再担保代偿率保持在较低水平,风险准备金充足,未发生系统性风险事件。
典型案例:宁德某水产养殖合作社因缺少抵押物,传统银行贷款屡屡碰壁。通过当地农担公司推荐,该合作社获得由福建农担提供再担保的300万元贷款,利率仅4.2%,顺利扩大了深远海养殖规模,带动周边50余户渔民增收。
四、挑战与展望
尽管成效显著,福建省农业融资担保再担保业务仍面临一些挑战:一是部分市县担保机构资本实力较弱,代偿能力有限;二是农业项目受自然灾害和市场波动影响大,风险识别难度高;三是再担保业务覆盖率在偏远山区仍有提升空间。
福建省将进一步优化再担保业务模式:
- 深化银担合作:推动银行将再担保项目纳入优先审批通道,进一步降低利率。
- 强化科技赋能:利用大数据、卫星遥感等技术提升农业资产估值和风险监控能力。
- 扩大覆盖范围:向革命老区、脱贫地区倾斜,助力巩固脱贫攻坚成果与乡村振兴有效衔接。
- 完善政策支持:争取财政奖补和风险补偿资金,建立再担保业务可持续发展长效机制。
10月28日,不仅是时间轴上的一个节点,更是福建省农业融资担保再担保业务迈向高质量发展的新起点。通过持续创新机制、优化服务、防控风险,再担保业务必将为福建特色现代农业发展和乡村全面振兴注入更强劲的金融活水。
如若转载,请注明出处:http://www.jxdboa.com/product/49.html
更新时间:2026-10-18 11:19:10